
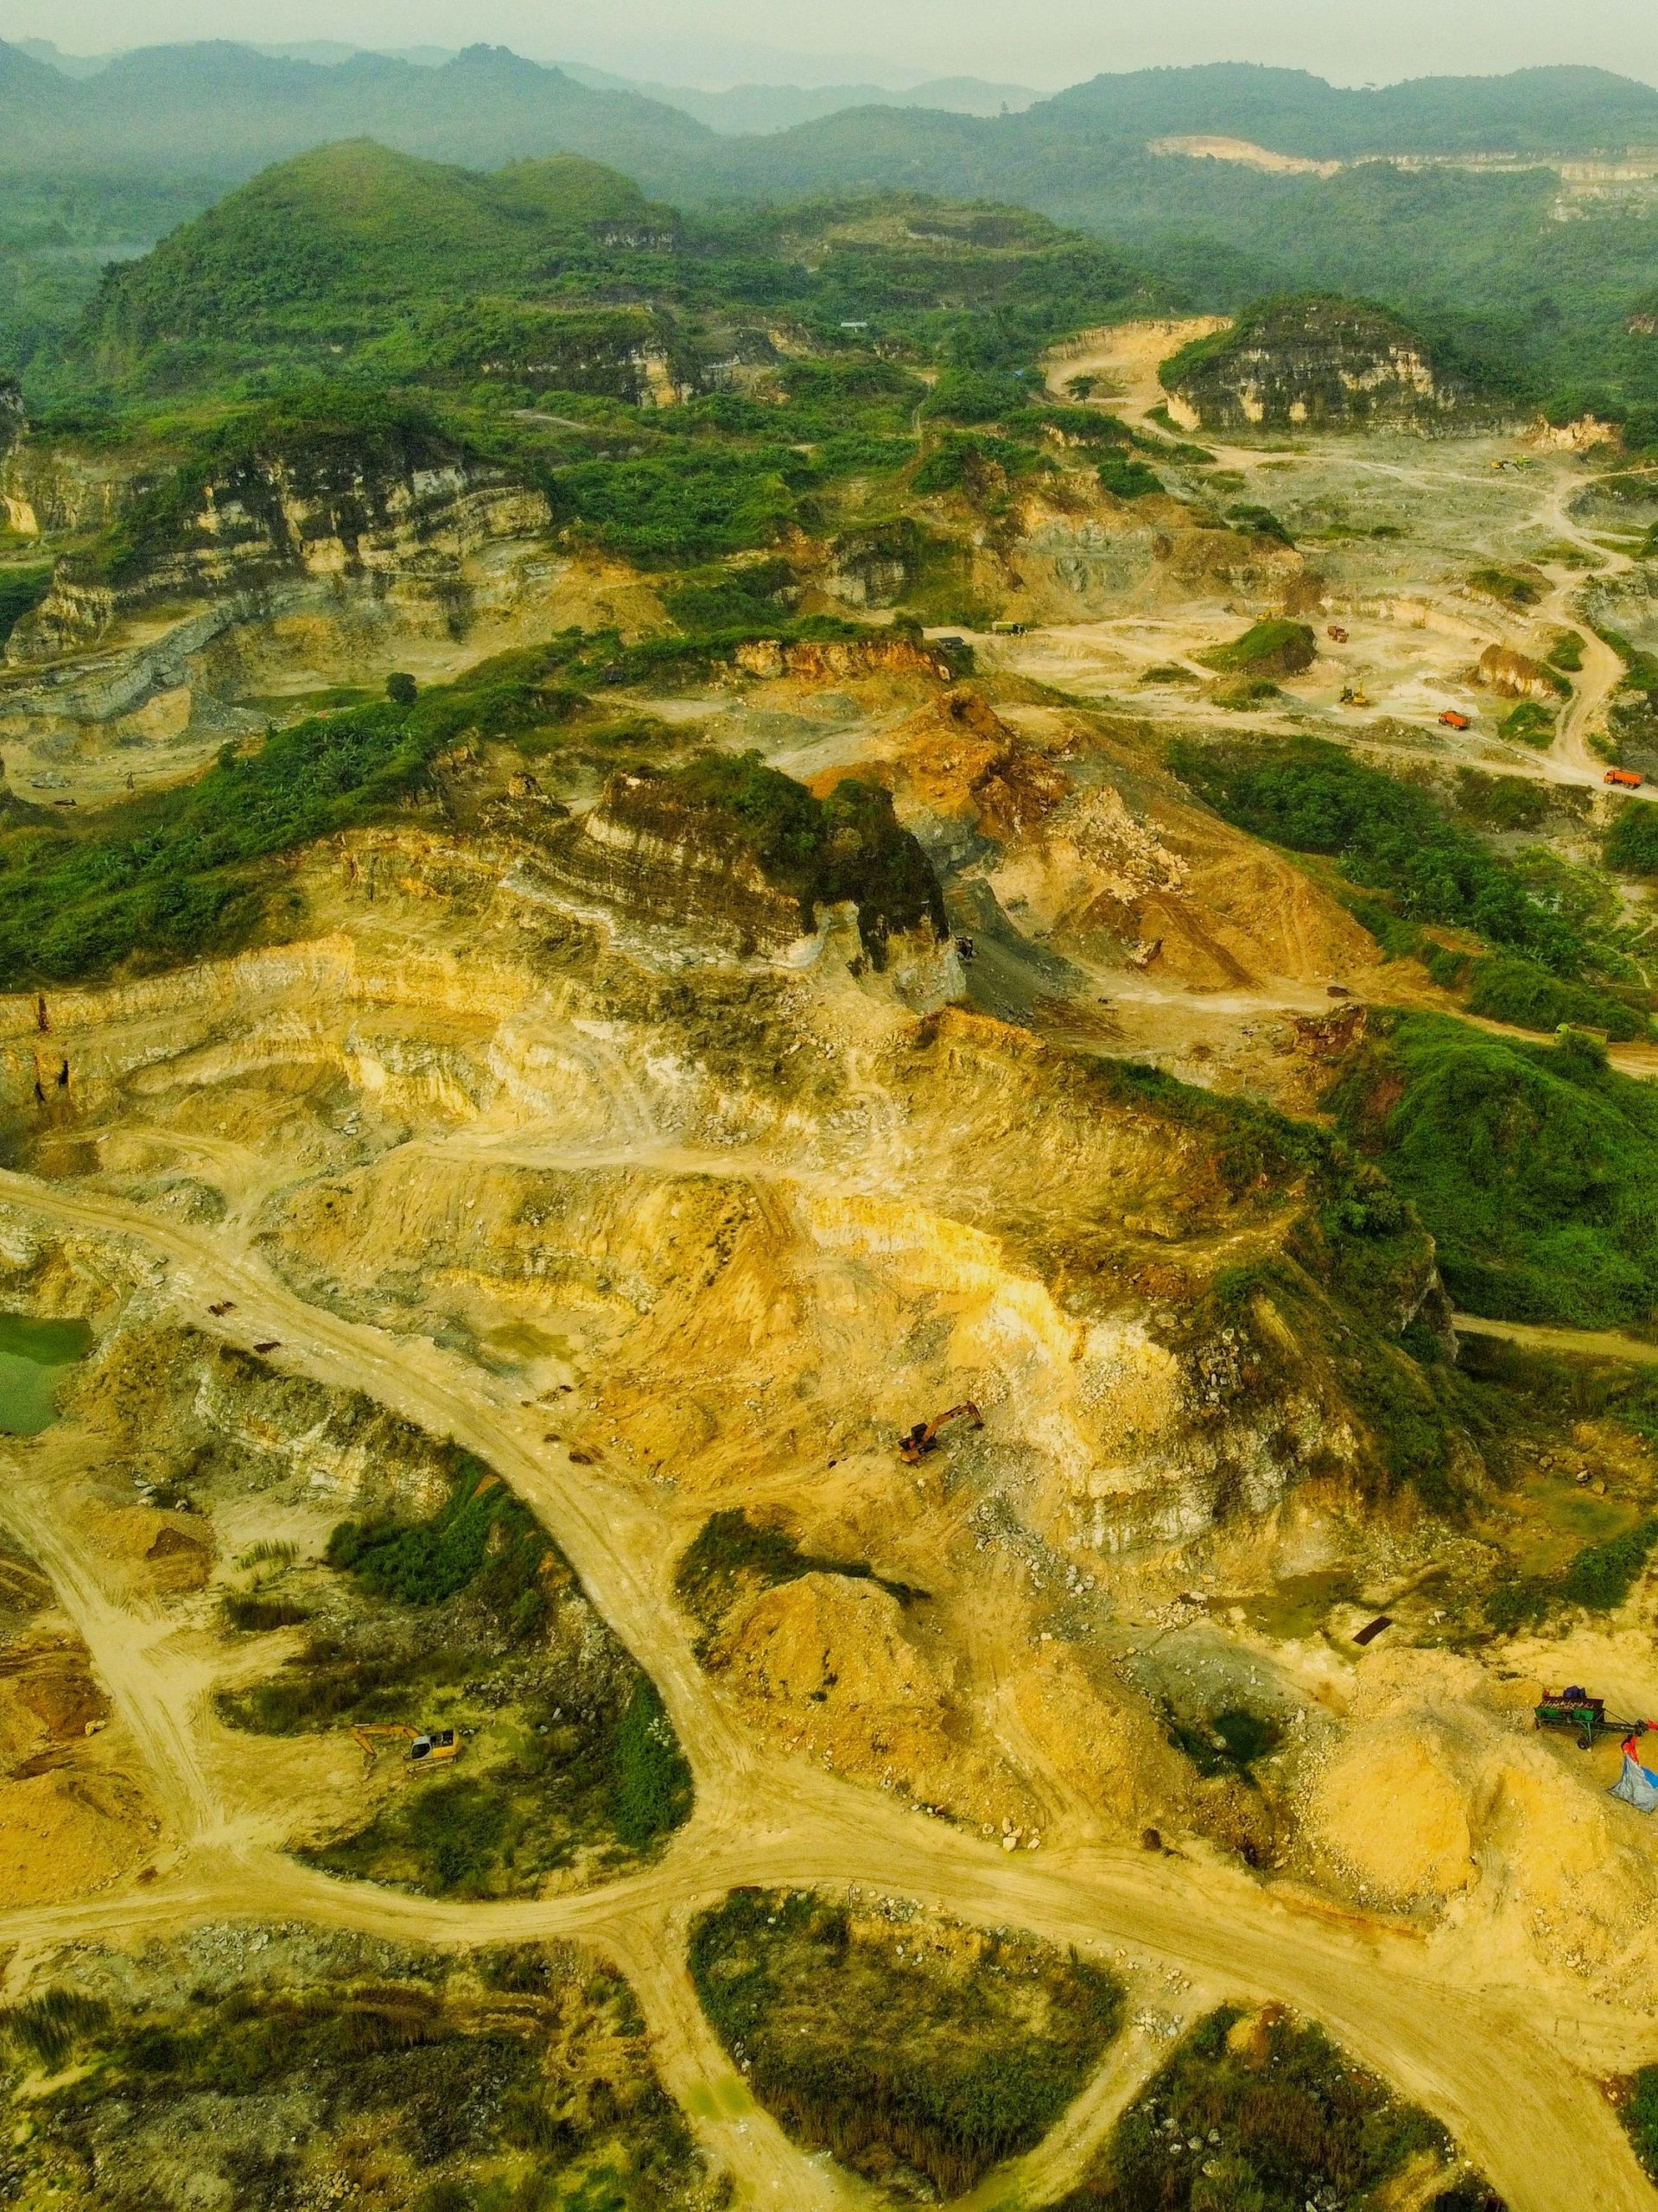

PT Bumi Resources Tbk (BUMI) membuka tahun 2026 dengan pijakan yang relatif kokoh. Ketika harga jual rata-rata batu bara justru bergerak menurun, perusahaan masih mampu mengerek pendapatan sekaligus mempertebal laba yang menjadi hak pemilik entitas induk.
Dalam laporan kinerja kuartal I 2026, laba bersih yang dapat diatribusikan kepada pemilik entitas induk tercatat sebesar US$24,1 juta. Nilai tersebut meningkat sekitar 35,2 persen dari US$17,9 juta pada periode yang sama tahun sebelumnya.
Menariknya, ekspansi laba tersebut tidak lahir dari reli harga batu bara. BUMI justru memperoleh tenaga pendorong dari peningkatan produksi, kenaikan volume penjualan, perbaikan strip ratio, serta pengelolaan operasi yang semakin efisien.
Kinerja tersebut menjadi semacam cermin bahwa daya tahan perusahaan tidak hanya ditentukan oleh arah harga komoditas. Ketika harga mengalami tekanan, volume dan efisiensi dapat menjadi penyangga yang menjaga denyut profitabilitas tetap bergerak.
Pendapatan BUMI pada kuartal I 2026 mencapai US$417,7 juta, naik 19,7 persen dibandingkan US$348,8 juta pada kuartal I 2025. Pada saat yang sama, laba bruto melesat 61,6 persen menjadi US$82,8 juta, sedangkan laba usaha tumbuh jauh lebih agresif, yakni 75,8 persen menjadi US$49,1 juta.
Margin operasi pun melebar dari 8,0 persen menjadi 11,7 persen. Artinya, pertumbuhan perusahaan tidak berhenti pada peningkatan jumlah batu bara yang berhasil dijual. Ada perbaikan kualitas operasional yang ikut mengalir ke struktur laba.
Kinerja Keuangan BUMI pada Kuartal I 2026
Jika laporan keuangan tersebut dibedah lebih jauh, penguatan kinerja BUMI terlihat pada sejumlah lapisan utama. Pendapatan mencapai US$417,7 juta, sedangkan biaya pendapatan berada di posisi US$334,8 juta.
Biaya pendapatan memang meningkat 12,5 persen dibandingkan periode sebelumnya. Namun, lajunya masih berada di bawah pertumbuhan pendapatan yang mencapai 19,7 persen. Selisih laju inilah yang menjadi salah satu fondasi pelebaran laba bruto.
Laba bruto naik dari US$51,2 juta menjadi US$82,8 juta atau tumbuh 61,6 persen. Laba usaha bahkan melaju lebih kencang dengan kenaikan 75,8 persen menjadi US$49,1 juta.
Sementara itu, laba sebelum pajak hampir berlipat ganda. Angkanya mencapai US$55,3 juta, dibandingkan US$28,6 juta pada kuartal I 2025.
Dengan demikian, penguatan profitabilitas BUMI tidak hanya terlihat pada ujung bawah laporan laba rugi. Perbaikan telah terbaca sejak tingkat laba bruto, berlanjut ke laba usaha, hingga laba sebelum pajak.
Pendapatan Naik Hampir 20 Persen
Pendapatan menjadi salah satu pilar utama yang menopang performa BUMI pada awal 2026. Perusahaan membukukan US$417,7 juta, bertumbuh 19,7 persen secara tahunan.
Angka tersebut menjadi semakin atraktif karena pertumbuhannya berlangsung ketika harga jual rata-rata batu bara justru terkoreksi sekitar 10 persen. Dengan kata lain, perusahaan tidak sedang menikmati windfall dari lonjakan harga komoditas.
BUMI harus mengandalkan mesin pertumbuhan lain: volume produksi, penjualan, dan efisiensi operasi.
Produksi batu bara mencapai 19,2 juta ton, meningkat 12 persen dibandingkan kuartal I 2025. Volume penjualan bahkan tumbuh 14 persen menjadi 19,1 juta ton.
Kenaikan volume tersebut menjadi kompensasi penting terhadap penurunan harga jual rata-rata dari US$64,9 per ton menjadi US$58,6 per ton.
Gambaran ini sekaligus memperlihatkan betapa kompleksnya bisnis pertambangan. Pendapatan tidak hanya dipengaruhi harga komoditas, tetapi merupakan hasil interaksi antara volume produksi, penjualan, biaya produksi, produktivitas tambang, serta efisiensi operasional.
Laba Bersih Naik 35,2 Persen
Laba bersih yang dapat diatribusikan kepada pemilik entitas induk BUMI mencapai US$24,1 juta pada kuartal I 2026. Nilai tersebut meningkat 35,2 persen dibandingkan US$17,9 juta pada kuartal I 2025.
Jika menggunakan nilai rupiah sebagaimana diberitakan media berdasarkan laporan keuangan, jumlah tersebut berada di kisaran Rp418 miliar.
Namun, bukan semata angka 35,2 persen yang layak dicermati. Komposisi pertumbuhannya justru lebih menarik.
Harga jual rata-rata batu bara turun. Sebaliknya, produksi dan penjualan meningkat. Pada waktu bersamaan, strip ratio menyusut dari 8,4 kali menjadi 7,7 kali.
Perubahan tersebut menunjukkan bahwa material penutup yang perlu dikupas untuk memperoleh batu bara relatif lebih rendah dibandingkan periode sebelumnya. Dalam operasi pertambangan berskala besar, perubahan semacam ini bukan sekadar statistik teknis.
Ia dapat berimbas pada penggunaan alat berat, konsumsi bahan bakar, kebutuhan tenaga kerja, biaya pemindahan material, hingga pembentukan margin.
Karena itu, kenaikan laba BUMI pada kuartal pertama 2026 lebih tepat dipahami sebagai hasil persilangan antara pertumbuhan volume dan efisiensi operasi.
Produksi Batu Bara Menjadi Mesin Pertumbuhan
Produksi menjadi salah satu episentrum kinerja BUMI sepanjang kuartal pertama 2026. Volume batu bara yang dihasilkan meningkat 12 persen menjadi 19,2 juta ton.
Pertumbuhan tersebut memperlihatkan kapasitas operasional perusahaan untuk tetap ekspansif meskipun harga batu bara tidak berada pada posisi yang ideal.
Dalam bisnis berbasis komoditas, kemampuan mempertahankan bahkan meningkatkan produksi ketika harga mengalami pelemahan merupakan faktor strategis. Perusahaan tidak dapat mengendalikan harga pasar global, tetapi masih mempunyai ruang untuk mengoptimalkan volume, produktivitas, dan struktur biaya.
Penjualan batu bara juga tumbuh 14 persen menjadi 19,1 juta ton. Selisih produksi dan penjualan relatif tipis sehingga persediaan akhir justru menyusut menjadi sekitar 2,0 juta ton dari 2,4 juta ton pada kuartal I 2025.
Penurunan persediaan tersebut memberi indikasi bahwa tambahan produksi terserap cukup baik oleh pasar.
Bagi perusahaan tambang, persediaan bukan sekadar angka yang tercantum dalam laporan keuangan. Stok yang terlalu besar dapat mengikat modal kerja dan berpotensi memberi tekanan tambahan terhadap arus kas.
Volume Penjualan Mengimbangi Penurunan Harga
Koreksi harga jual rata-rata batu bara sebesar 10 persen menjadi salah satu tantangan BUMI pada awal 2026.
Harga rata-rata FOB berada di sekitar US$58,6 per ton, turun dari US$64,9 per ton pada periode yang sama tahun sebelumnya. Secara konseptual, setiap ton batu bara yang terjual memberikan penerimaan lebih kecil dibandingkan tahun sebelumnya.
Di sinilah volume memainkan peran penting.
BUMI meningkatkan penjualan menjadi 19,1 juta ton sehingga tekanan akibat penurunan harga dapat diredam. Strategi tersebut menunjukkan bahwa perusahaan tambang tidak bisa bertumpu pada satu variabel saja.
Ketika harga melemah, volume dan efisiensi dapat menjadi bantalan. BUMI memperlihatkan kemampuan tersebut pada kuartal pertama 2026.
Pertumbuhan pendapatan hampir 20 persen menjadi indikasi bahwa tambahan volume cukup kuat untuk menutup tekanan dari harga jual yang lebih rendah.
Pertanyaan berikutnya adalah daya tahannya. Jika harga batu bara bertahan di bawah level tahun sebelumnya, BUMI harus memastikan produktivitas dan efisiensi tidak kehilangan momentumnya pada kuartal-kuartal selanjutnya.
Perbaikan Strip Ratio Memperkuat Margin
Salah satu indikator operasional yang layak memperoleh perhatian adalah strip ratio.
Pada kuartal I 2026, rasio tersebut berada di level 7,7 kali, membaik dari 8,4 kali pada periode yang sama tahun sebelumnya.
Strip ratio menggambarkan perbandingan antara material penutup atau overburden yang perlu dipindahkan dengan batu bara yang berhasil ditambang. Secara umum, rasio yang lebih rendah berarti jumlah material penutup yang harus dipindahkan untuk memperoleh satu unit batu bara juga lebih sedikit.
Sekilas, perubahan dari 8,4 kali menjadi 7,7 kali mungkin terlihat kecil.
Dalam operasi tambang yang menghasilkan puluhan juta ton batu bara, ceritanya berbeda.
Perubahan tersebut dapat memengaruhi kebutuhan alat berat, konsumsi bahan bakar, jam kerja, tenaga operasional, serta ongkos pemindahan material. BUMI sendiri mencatat overburden removed sebesar 148,3 juta bank cubic meter, meningkat 3 persen secara tahunan.
Perpaduan antara produksi yang lebih tinggi dan strip ratio yang lebih rendah menjadi salah satu elemen yang membantu menopang margin operasi ketika harga jual rata-rata justru menurun.
Margin Operasi Semakin Lebar
Margin operasi BUMI meningkat dari 8,0 persen pada kuartal I 2025 menjadi 11,7 persen pada kuartal I 2026.
Pelebaran tersebut cukup penting karena memperlihatkan bahwa pertumbuhan pendapatan berhasil dikonversi menjadi pertumbuhan laba operasi dengan laju yang lebih tinggi.
Laba usaha mencapai US$49,1 juta, meningkat 75,8 persen dari US$27,9 juta pada periode sebelumnya.
Fenomena ini mencerminkan adanya operating leverage. Ketika volume bertambah sementara struktur biaya dapat dikelola, tambahan pendapatan berpotensi menghasilkan kontribusi laba operasi yang semakin besar.
Namun, bukan berarti seluruh komponen biaya mengalami penurunan.
Beban usaha BUMI justru meningkat 44,8 persen menjadi US$33,8 juta. Karena itu, pelebaran margin sebaiknya tidak dimaknai sebagai konsekuensi dari seluruh biaya yang menyusut.
Interpretasi yang lebih proporsional adalah pertumbuhan pendapatan dan perbaikan operasi berhasil mengimbangi kenaikan sejumlah biaya sekaligus menghasilkan laba usaha yang lebih besar.
Transformasi Bisnis BUMI Mulai Terlihat
Kinerja kuartal I 2026 juga dapat ditempatkan dalam konteks transformasi bisnis BUMI.
Perusahaan tidak semata mengejar tonase produksi. Efisiensi, disiplin alokasi modal, dan diversifikasi mulai memperoleh porsi yang semakin penting sebagai bagian dari upaya memperkuat ketahanan bisnis terhadap siklus komoditas.
Dalam pernyataan resminya, BUMI menegaskan komitmen untuk mempertahankan peningkatan operasional sekaligus meneruskan agenda diversifikasi bisnis.
Langkah tersebut relevan dengan karakter industri batu bara yang sangat siklikal. Ketika harga komoditas berada pada level tinggi, perusahaan tambang dapat menikmati margin yang lebar.
Sebaliknya, ketika harga merosot, perusahaan dengan struktur biaya yang kurang efisien dapat menghadapi penyempitan margin secara cepat.
Karena itu, efisiensi tambang saja belum tentu memadai sebagai strategi jangka panjang. Diversifikasi dapat berfungsi sebagai lapisan proteksi tambahan agar ketergantungan terhadap satu komoditas dan satu siklus harga tidak terlalu dominan.
Diversifikasi Menjadi Strategi Jangka Panjang
Diversifikasi BUMI memperoleh relevansi lebih besar ketika harga batu bara mengalami tekanan.
Apabila pertumbuhan perusahaan hanya mengandalkan kenaikan harga komoditas, ruang manuver akan menyempit ketika pasar memasuki fase koreksi. Sebaliknya, efisiensi operasi yang berjalan beriringan dengan pengembangan sumber pertumbuhan baru dapat membentuk struktur bisnis yang lebih resilien.
Diversifikasi bukan berarti batu bara ditinggalkan.
Komoditas tersebut masih menjadi fondasi utama BUMI. Yang berubah adalah cara perusahaan membangun mesin pertumbuhannya.
Produksi dan penjualan batu bara menjadi salah satu mesin. Efisiensi menjadi mesin berikutnya. Sementara itu, pengembangan bisnis dan aset lain dapat membentuk sumber pertumbuhan tambahan.
Dengan konfigurasi seperti itu, perusahaan memiliki peluang lebih besar untuk menjaga kestabilan apabila salah satu sumber pendapatan mengalami tekanan.
Efisiensi Menjadi Kunci Menghadapi Harga Batu Bara
Harga batu bara merupakan variabel eksternal yang tidak dapat ditentukan langsung oleh BUMI.
Perusahaan tidak memiliki kendali atas harga pasar global. Namun, BUMI dapat memengaruhi volume produksi, struktur biaya, produktivitas tambang, dan efisiensi proses operasional.
Itulah sebabnya perbaikan strip ratio dan peningkatan volume menjadi begitu penting pada kuartal I 2026.
Harga rata-rata turun dari US$64,9 menjadi US$58,6 per ton. Namun, pendapatan justru meningkat.
Fenomena tersebut menunjukkan bahwa volume dan efisiensi dapat berfungsi sebagai peredam ketika harga komoditas memasuki fase kurang bersahabat.
Bagi investor, pola ini menarik untuk dicermati karena dapat memberikan gambaran mengenai daya tahan fundamental BUMI ketika siklus batu bara tidak sepenuhnya berpihak kepada produsen.
Tantangan utamanya jelas: efisiensi tersebut harus bersifat berkelanjutan, bukan sekadar performa sesaat yang hanya tampak dalam satu periode laporan.
Target Produksi dan Penjualan BUMI 2026
Manajemen BUMI menargetkan penjualan batu bara sekitar 76 juta hingga 78 juta ton sepanjang 2026 dengan asumsi harga berkisar US$60-US$62 per ton.
Target tersebut menegaskan bahwa volume masih menjadi salah satu poros strategi perusahaan.
Realisasi penjualan pada kuartal pertama mencapai 19,1 juta ton. Angka tersebut menjadi pijakan awal terhadap sasaran tahunan, meskipun kinerja kuartal berikutnya tetap menjadi penentu apakah ritme tersebut dapat dipertahankan.
Asumsi harga US$60-US$62 per ton juga memberikan konteks tersendiri.
Harga tersebut tidak terpaut jauh dari harga rata-rata FOB BUMI pada kuartal pertama yang berada di level US$58,6 per ton. Ini memberi kesan bahwa target tahunan perusahaan tidak dibangun semata berdasarkan skenario harga yang terlalu agresif.
Fokusnya lebih terlihat pada kemampuan mempertahankan volume, merawat efisiensi, dan mengendalikan biaya.
Jika formula tersebut berjalan konsisten, target penjualan tahunan dapat menjadi salah satu penyangga pendapatan ketika harga batu bara masih berfluktuasi.
Apa Arti Kinerja BUMI bagi Investor?
Bagi investor saham BUMI, laporan kuartal I 2026 menyodorkan sejumlah sinyal yang relatif konstruktif.
Pertumbuhan laba, pelebaran margin, peningkatan produksi, kenaikan penjualan, serta perbaikan efisiensi menjadi beberapa indikator yang layak diperhatikan.
Laba bersih yang menjadi hak pemilik entitas induk tumbuh 35,2 persen. Pada level operasional, laba usaha bahkan melesat 75,8 persen.
Perbedaan laju tersebut mengisyaratkan bahwa penguatan profitabilitas bukan hanya berasal dari faktor pendapatan, tetapi juga dari perbaikan di ranah operasional.
Kendati demikian, investor sebaiknya tidak membaca satu kuartal secara terisolasi.
BUMI tetap berada dalam ekosistem bisnis batu bara yang sangat sensitif terhadap siklus harga. Pergeseran harga komoditas dapat memengaruhi pendapatan dan margin.
Di sisi lain, beban usaha yang meningkat 44,8 persen juga perlu menjadi objek pengamatan. Artinya, laporan kuartal pertama memberikan fondasi yang positif, tetapi belum dapat dijadikan kepastian bahwa laju pertumbuhan laba yang sama akan berulang sepanjang 2026.
Faktor Positif yang Perlu Dipantau
Ada sejumlah indikator yang patut ditempatkan dalam radar investor ketika laporan keuangan BUMI berikutnya dirilis.
Pertama, volume produksi dan penjualan.
Kedua, pergerakan harga jual rata-rata batu bara.
Ketiga, strip ratio dan biaya produksi.
Keempat, margin operasi.
Kelima, perkembangan agenda diversifikasi.
Kelima variabel tersebut tidak berdiri sendiri. Semuanya saling berkelindan dan dapat membantu investor membaca apakah lonjakan laba pada kuartal pertama merupakan bagian dari tren yang lebih panjang atau sekadar hasil dari kondisi tertentu.
Target penjualan tahunan juga tidak boleh luput dari perhatian.
Jika volume penjualan dapat dipertahankan mendekati kisaran 76-78 juta ton dan harga serta biaya bergerak di sekitar asumsi manajemen, peluang menjaga pertumbuhan pendapatan menjadi lebih terbuka.
Sebaliknya, tekanan harga yang semakin dalam atau lonjakan biaya operasional dapat kembali menggerus margin.
Karena itu, membaca laba bersih saja tidak memadai. Investor perlu melihat keseluruhan lanskap operasional dan keuangan secara beriringan.
Risiko yang Masih Membayangi BUMI
Pertumbuhan laba sebesar 35 persen tentu memberi warna positif, tetapi bukan berarti BUMI terbebas dari risiko.
Ancaman paling kentara datang dari volatilitas harga batu bara. Penurunan harga rata-rata sekitar 10 persen pada kuartal I 2026 memperlihatkan bahwa pertumbuhan volume harus bekerja lebih keras untuk mempertahankan pendapatan.
Jika harga terkoreksi lebih jauh, kebutuhan terhadap peningkatan produksi dan efisiensi akan semakin besar agar margin tetap terjaga.
Risiko lainnya datang dari sisi biaya.
Biaya pendapatan memang bertumbuh lebih lambat dibandingkan pendapatan, tetapi beban usaha meningkat 44,8 persen. Apabila tekanan biaya terus berlanjut tanpa diimbangi ekspansi pendapatan, margin operasi berpotensi kembali menyempit.
Di luar persoalan finansial, industri pertambangan juga berhadapan dengan risiko operasional, regulasi, cuaca, logistik, serta perubahan kebijakan energi.
Karena itu, performa kuartal pertama lebih tepat diposisikan sebagai perkembangan menggembirakan, bukan sebagai garansi bahwa seluruh risiko bisnis telah tersingkir.
Prospek BUMI Setelah Kuartal I 2026
Arah BUMI pada sisa 2026 akan sangat ditentukan oleh kemampuan perusahaan menjaga momentum operasional.
Kuartal pertama telah memberikan modal awal yang cukup menjanjikan: produksi meningkat, penjualan tumbuh, strip ratio membaik, margin operasi melebar, dan laba bersih mengalami kenaikan.
Pada saat bersamaan, perusahaan menyatakan akan menjaga peningkatan operasional, menerapkan disiplin alokasi modal, dan melanjutkan strategi diversifikasi.
Kini tantangannya adalah konsistensi.
Dalam industri pertambangan, satu kuartal yang impresif belum cukup untuk menggambarkan performa satu tahun penuh. Harga batu bara, kondisi tambang, bahan bakar, ongkos angkut, permintaan pelanggan, hingga dinamika eksternal dapat mengubah konfigurasi kinerja pada periode berikutnya.
Apabila BUMI mampu mempertahankan produksi dan penjualan sekaligus menjaga strip ratio pada level yang lebih efisien, peluang mempertahankan margin yang lebih lebar akan semakin terbuka.
Mengapa Kuartal Berikutnya Penting?
Laporan keuangan kuartal II dan kuartal III 2026 akan menjadi semacam litmus test bagi strategi BUMI.
Investor dapat mengamati apakah pertumbuhan laba masih melampaui pertumbuhan pendapatan, apakah volume penjualan tetap berada pada jalur target, dan apakah efisiensi operasi tidak mengalami kemunduran.
Jika rangkaian indikator tersebut konsisten, performa kuartal pertama dapat mulai dibaca sebagai bagian dari perubahan yang lebih struktural.
Namun, apabila margin kembali menyempit atau volume penjualan bergerak di bawah ekspektasi, pasar dapat menilai bahwa tekanan harga dan biaya masih lebih dominan daripada manfaat efisiensi.
Karena itu, laporan berikutnya akan memberikan potret yang lebih utuh mengenai kekuatan fundamental BUMI.
Bagi investor, membaca tren lintas beberapa periode jauh lebih bernilai dibandingkan mengambil kesimpulan hanya dari satu laporan keuangan.
Perubahan Strategi BUMI di Tengah Siklus Komoditas
Kinerja awal 2026 mengindikasikan adanya pergeseran orientasi BUMI. Fokus perusahaan tidak lagi sekadar bertumpu pada volume, tetapi mulai memadukan volume, efisiensi, margin, disiplin modal, dan diversifikasi.
Pergeseran ini relevan karena pasar komoditas tidak mengenal lintasan yang sepenuhnya lurus.
Harga dapat melonjak ketika permintaan menguat dan pasokan mengetat. Tetapi dalam kondisi sebaliknya, koreksi dapat berlangsung cepat.
Perusahaan yang memiliki kendali lebih baik atas komponen biaya dan produktivitas memiliki peluang lebih besar untuk melewati fase pelemahan harga tanpa mengalami erosi margin yang berlebihan.
Transformasi BUMI dapat dianalogikan seperti membangun kendaraan yang bukan hanya mempunyai mesin bertenaga besar, tetapi juga konsumsi bahan bakar yang terukur.
Produksi besar memang penting.
Namun, volume yang tinggi tanpa efisiensi dapat berubah menjadi beban. Sebaliknya, efisiensi yang tidak dibarengi volume belum tentu cukup untuk menghasilkan pertumbuhan pendapatan yang berarti.
Kekuatan bisnis justru lahir dari perpaduan keduanya.
BUMI dan Masa Depan Industri Batu Bara
Batu bara masih memiliki posisi penting dalam lanskap energi dan perekonomian Indonesia. Namun, industri ini tidak berada dalam ruang yang statis.
Transisi energi, kebijakan lingkungan, perubahan permintaan global, serta perkembangan teknologi energi akan ikut membentuk masa depan komoditas tersebut.
Bagi BUMI, situasi tersebut membuat efisiensi jangka pendek harus berjalan seirama dengan perencanaan jangka panjang.
Diversifikasi kemudian memperoleh arti strategis.
Dengan memperlebar sumber pertumbuhan, perusahaan memiliki peluang mengurangi ketergantungan terhadap satu komoditas dan satu siklus harga.
Meski demikian, keberhasilan diversifikasi tidak cukup diukur dari keberadaan proyek atau aset baru. Kontribusi terhadap pendapatan, laba, serta arus kas tetap menjadi tolok ukur yang lebih substantif.
Untuk saat ini, batu bara masih menjadi mesin utama BUMI. Diversifikasi berfungsi sebagai bagian dari agenda membangun daya tahan perusahaan ketika lanskap industri berubah.
Kesimpulan
Kinerja Bumi Resources pada kuartal I 2026 memperlihatkan pijakan yang cukup kuat di tengah tekanan harga batu bara.
Laba bersih yang dapat diatribusikan kepada pemilik entitas induk meningkat 35,2 persen menjadi US$24,1 juta, sedangkan pendapatan tumbuh 19,7 persen menjadi US$417,7 juta.
Di ranah operasional, produksi batu bara naik 12 persen menjadi 19,2 juta ton dan penjualan bertumbuh 14 persen menjadi 19,1 juta ton.
Yang membuat capaian tersebut semakin menarik adalah konteksnya: harga jual rata-rata batu bara justru mengalami penurunan sekitar 10 persen.
Perbaikan strip ratio dari 8,4 kali menjadi 7,7 kali turut memberikan kontribusi terhadap efisiensi operasi. Dampaknya tercermin pada laba bruto yang meningkat 61,6 persen menjadi US$82,8 juta dan laba usaha yang melompat 75,8 persen menjadi US$49,1 juta.
Margin operasi pun melebar dari 8,0 persen menjadi 11,7 persen.
Rangkaian angka tersebut memberi indikasi bahwa BUMI mulai memperoleh manfaat yang lebih nyata dari perpaduan peningkatan volume dan efisiensi operasional.
Namun, perjalanan sepanjang 2026 belum akan berlangsung tanpa turbulensi.
Harga batu bara, biaya operasi, kondisi pasar global, regulasi, serta efektivitas strategi diversifikasi akan menjadi variabel penting yang menentukan arah kinerja perusahaan berikutnya.
Dengan target penjualan tahunan 76-78 juta ton dan asumsi harga US$60-US$62 per ton, konsistensi eksekusi akan menjadi faktor yang sangat menentukan.
Pada akhirnya, lonjakan laba 35 persen bukan sekadar statistik profitabilitas.
Di balik angka tersebut terdapat gambaran mengenai upaya BUMI membangun ketahanan melalui peningkatan produksi, ekspansi volume penjualan, efisiensi tambang, pelebaran margin, disiplin alokasi modal, serta diversifikasi.
Pertanyaan terbesarnya kini bukan lagi apakah BUMI mampu mencatat pertumbuhan pada kuartal pertama.
Pertanyaan yang lebih penting adalah apakah momentum tersebut mampu bertahan hingga penghujung 2026 ketika perusahaan harus menghadapi dinamika harga komoditas dan lanskap industri yang terus berubah.
FAQ
1. Berapa laba Bumi Resources pada kuartal I 2026?
Laba bersih yang dapat diatribusikan kepada pemilik entitas induk Bumi Resources mencapai US$24,1 juta pada kuartal I 2026. Nilai tersebut meningkat sekitar 35,2 persen dibandingkan US$17,9 juta pada kuartal I 2025.
2. Mengapa laba BUMI naik meskipun harga batu bara turun?
Kenaikan laba terutama ditopang oleh peningkatan produksi dan penjualan serta perbaikan efisiensi operasi. Produksi meningkat 12 persen menjadi 19,2 juta ton, sedangkan penjualan bertambah 14 persen menjadi 19,1 juta ton. Pada saat yang sama, strip ratio membaik dari 8,4 kali menjadi 7,7 kali.
3. Berapa pendapatan Bumi Resources pada kuartal I 2026?
Pendapatan BUMI mencapai US$417,7 juta, meningkat 19,7 persen dari US$348,8 juta pada kuartal I 2025. Pertumbuhan tersebut terutama berkaitan dengan kenaikan volume produksi dan penjualan.
4. Apa target penjualan batu bara BUMI pada 2026?
Bumi Resources menargetkan penjualan batu bara sekitar 76 juta hingga 78 juta ton sepanjang 2026 dengan asumsi harga sekitar US$60-US$62 per ton.
Target tersebut menjadi salah satu parameter yang penting dicermati dalam laporan keuangan periode berikutnya.
5. Apa yang perlu diperhatikan dari prospek saham BUMI?
Investor dapat mencermati beberapa variabel utama, mulai dari harga batu bara, volume produksi dan penjualan, strip ratio, biaya operasi, margin laba, arus kas, hingga perkembangan strategi diversifikasi.
Pertumbuhan laba pada kuartal I 2026 merupakan sinyal yang konstruktif. Namun, capaian satu kuartal belum dapat dijadikan jaminan bahwa laju pertumbuhan tersebut akan bertahan dengan intensitas yang sama hingga akhir tahun.